Маркетплейсы
Отсрочка налогов и приостановка проверок - поддержка пострадавших селлеров Ozon
Условия поддержки пострадавших продавцов Ozon: расчет ущерба, отсрочка налогов, рассрочка и проверки. Примеры для FBO, FBS, realFBS и суммирование ущерба по Ozon и Wildberries.
Продолжаем тему поддержки продавцов маркетплейсов. После мер для пострадавших селлеров Wildberries Правительство предусмотрело аналогичный механизм для продавцов Ozon. Постановление Правительства РФ от 30.09.2026 № 1277 вступило в силу 2 октября 2026 г. Условия его применения также разъяснила ФНС на своем официальном сайте.
Механизм выглядит так: Ozon передает сведения о пострадавших продавцах и расчетном ущербе в ФНС и СФР. При выполнении условий постановления сроки уплаты определенных налогов и взносов переносятся на 12 месяцев. Большинство перенесенных сумм затем можно погашать частями. Дополнительно предусмотрены меры по выездным проверкам, требованиям и взысканию задолженности.
Ниже - разбор для предпринимателей и бухгалтеров: кому положена поддержка, как считается ущерб и с какого месяца меняются сроки платежей.
Ниже - разбор для предпринимателей и бухгалтеров: кому положена поддержка, как считается ущерб и с какого месяца меняются сроки платежей.
Кто вправе рассчитывать на помощь
Обязательное условие - действующий договор о реализации товаров на сайте ozon.ru с ООО «Интернет Решения», ИНН 7704217370.
Поддержка касается ущерба от атак БПЛА, реактивных систем залпового огня и любых видов ракет на объекты группы «Интернет Решения».
Помимо договора, продавец должен соответствовать одному из двух оснований п. 3 постановления. Выполнять оба одновременно не требуется.
Поддержка касается ущерба от атак БПЛА, реактивных систем залпового огня и любых видов ракет на объекты группы «Интернет Решения».
Помимо договора, продавец должен соответствовать одному из двух оснований п. 3 постановления. Выполнять оба одновременно не требуется.
Расчетный ущерб превышает 5% доходов за 2025 год
По первому основанию расчетная сумма ущерба от атак начиная с августа 2026 г. должна превышать 5% доходов за 2025 год, определяемых по правилам постановления.
Для сравнения используются:
Доходы не ограничиваются продажами на Ozon. Поэтому брать для сравнения только отчет площадки или поступления от нее на расчетный счет неправильно.
Для сравнения используются:
- учитываемые при налогообложении доходы от реализации товаров, работ, услуг и имущественных прав
- внереализационные доходы
- сведения о доходах плательщиков НПД и автоУСН, имеющиеся у налоговых органов
- потенциально возможный к получению годовой доход при применении ПСН за 2025 год.
Доходы не ограничиваются продажами на Ozon. Поэтому брать для сравнения только отчет площадки или поступления от нее на расчетный счет неправильно.
Ущерб должен именно превышать порог. Например, если показатель доходов за 2025 год составил 10 млн руб.: 10 000 000 × 0,05 = 500 000 руб.
Расчетный ущерб ровно 500 тыс. руб. условию не соответствует. Ущерб 510 тыс. руб. превышает порог, но для применения поддержки нужно проверить и остальные требования.
Регистрация начиная с 1 декабря 2025 года
Второе основание действует для организаций и ИП, зарегистрированных в ЕГРЮЛ или ЕГРИП начиная с 1 декабря 2025 г. и получивших предусмотренный постановлением ущерб начиная с августа 2026 г.
Для них условие о превышении 5% доходов не установлено. Действующий договор с Ozon остается обязательным.
Значение имеет дата государственной регистрации, а не начало продаж на площадке или переход на другой налоговый режим.
Для них условие о превышении 5% доходов не установлено. Действующий договор с Ozon остается обязательным.
Значение имеет дата государственной регистрации, а не начало продаж на площадке или переход на другой налоговый режим.
Особенности ПСН и НПД
Для ПСН постановление прямо называет потенциально возможный к получению годовой доход за 2025 год, а не фактическую выручку по патентной деятельности.
Для НПД используются сведения о доходах, имеющиеся у налоговых органов. При разных режимах нельзя автоматически ограничиваться одним показателем: в норме используется связка «и (или)».
ИП на НПД может соответствовать любому из двух оснований. Но если он зарегистрирован в 2023 году, а на НПД перешел в 2026 году, дата перехода не делает его новым ИП для целей постановления.
Плательщик НПД без статуса ИП может соответствовать основанию по превышению порога. Однако дата постановки на учет как самозанятого не заменяет регистрацию в ЕГРИП, указанную во втором основании.
Порядок определения показателя для нескольких патентов или неполного года на ПСН подробно не раскрыт. Такие ситуации требуют отдельного уточнения.
Как определяется расчетная сумма ущерба
Для поддержки используется специальная расчетная сумма. Ее нельзя автоматически заменить закупочной стоимостью товара или суммой списания в бухгалтерском учете.
Пункт 4 постановления отсылает к порядку, аналогичному определению размера возмещения по п. 2 раздела «Возмещение за утраченные или поврежденные товары Продавца» договора Ozon, опубликованного 30 июня 2026 г.
Привязка к редакции важна: текущий договор на сайте Ozon впоследствии может измениться.
Пункт 4 постановления отсылает к порядку, аналогичному определению размера возмещения по п. 2 раздела «Возмещение за утраченные или поврежденные товары Продавца» договора Ozon, опубликованного 30 июня 2026 г.
Привязка к редакции важна: текущий договор на сайте Ozon впоследствии может измениться.
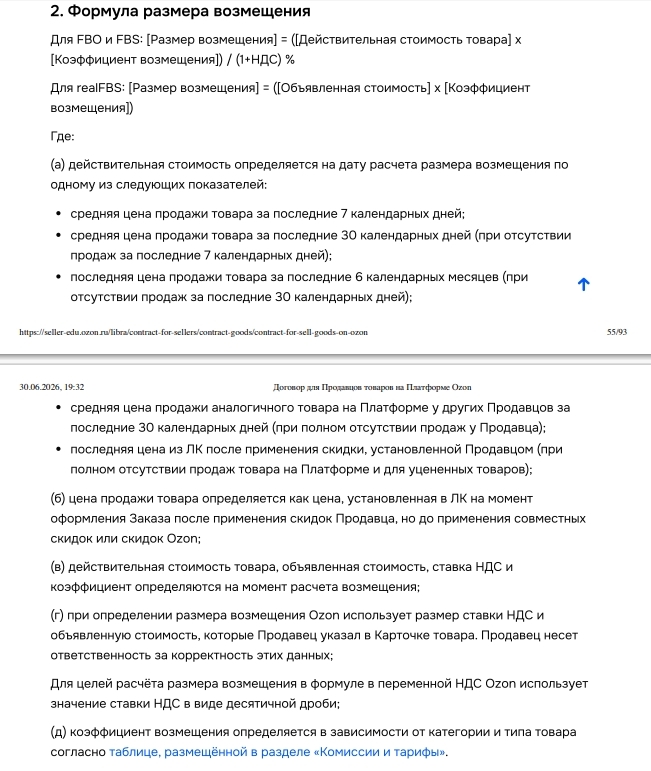
Формулы для разных схем работы
Для FBO и FBS используются действительная стоимость товара, коэффициент возмещения и ставка НДС. Для realFBS - объявленная стоимость и коэффициент.
Пример для FBO и FBS
Предположим, действительная стоимость уже определена по правилам договора и составляет 1 220 руб. за единицу. Это не просто текущая цена, выбранная в карточке товара.
Условные данные:
В формулу подставляется ставка 0,22:
Условные данные:
- действительная стоимость единицы - 1 220 руб.
- коэффициент возмещения - 0,8
- ставка НДС - 22%
- утрачено 10 единиц
В формулу подставляется ставка 0,22:
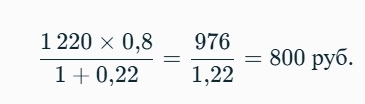
Это сумма на одну единицу. По всей позиции: 800 × 10 = 8 000 руб.
Таким образом, стоимость 10 товаров по 1 220 руб. не означает расчетный ущерб 12 200 руб. На результат влияют коэффициент и НДС.
Пример для realFBS
Условные данные:
- объявленная стоимость единицы - 1 500 руб.
- коэффициент - 0,8
- количество - 5 единиц
1 500 × 0,8 × 5= 6 000 руб.
В формуле realFBS отдельного деления на 1+НДС1 + \text{НДС}1+НДС нет. Добавлять его по аналогии с FBO/FBS не нужно.
Рассчитайте сумму по своему товару
Выберите схему работы и укажите показатели своей позиции. Если товаров несколько, по каждой позиции нужен отдельный расчет: стоимость, коэффициент и ставка могут различаться.
Самостоятельный расчет помогает проверить показатели. Он не заменяет сведения Ozon, не подтверждает обязанность маркетплейса выплатить компенсацию и не означает выполнения всех условий налоговой поддержки.
Откуда берется действительная стоимость
Договор предусматривает последовательное использование показателей:
- средней цены продажи за последние 7 календарных дней
- при отсутствии продаж за этот период - средней цены за последние 30 календарных дней
- при отсутствии продаж за 30 дней - последней цены продажи за последние 6 календарных месяцев
- при полном отсутствии продаж у продавца - средней цены аналогичного товара у других продавцов на платформе за последние 30 календарных дней
- при полном отсутствии продаж товара на платформе, а также для уцененных товаров - последней цены из личного кабинета после скидки продавца.
Цена продажи учитывается после скидок продавца, но до совместных скидок или скидок Ozon.
Действительная и объявленная стоимость, ставка НДС и коэффициент определяются на момент расчета возмещения. Для ставки НДС и объявленной стоимости используются сведения из карточки товара. Коэффициент зависит от категории и типа товара и определяется по таблице в разделе «Комиссии и тарифы».
Поэтому проверка начинается с исходных данных, а не с итоговой арифметики.
Если ущерб получен и на Ozon, и на Wildberries
Если одно и то же лицо пострадало от атак на объекты группы «Интернет Решения» и группы «РВБ», налоговый орган складывает расчетные суммы ущерба по Постановлениям № 1277 и № 1074.
В документе эта величина названа совокупным ущербом. Правило закреплено в абз. 2 п. 4 Постановления № 1277.
В документе эта величина названа совокупным ущербом. Правило закреплено в абз. 2 п. 4 Постановления № 1277.
Пример проверки порога
Доходы продавца за 2025 год по правилам постановления - 10 млн руб. Порог 5% - 500 тыс. руб.
Расчетный ущерб:
Расчетный ущерб:
- на объектах РВБ в августе - 320 тыс. руб.
- на объектах Ozon в сентябре - 250 тыс. руб.
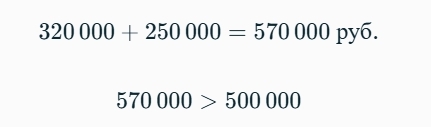
На каждой площадке отдельно порог не превышен, а общая сумма соответствует условию. В примере превышение произошло в сентябре.
При соблюдении остальных требований перенос подходящих платежей применяется начиная с сентября. Для мер по проверкам, требованиям и взысканию дополнительно важна дата представления соответствующего перечня.
Суммируется ущерб одного лица. Из нормы не следует возможность объединить потери ИП и принадлежащего ему ООО.
Условия поддержки по РВБ разобраны в отдельном материале. Он пригодится, если потери возникли на обеих площадках.
Какие платежи переносятся на 12 месяцев
Подпункт «а» п. 1 предусматривает продление сроков уплаты:
Общий диапазон - первоначальные сроки уплаты с августа 2026 г. по июль 2027 г.
Но это не означает, что каждому пострадавшему автоматически переносятся все платежи за этот период.
- НДС, кроме НДС при ввозе товаров
- налога на прибыль организаций
- налога при УСН
- налога при автоУСН
- НПД
- НДФЛ с предпринимательской деятельности ИП, кроме налога, уплачиваемого в качестве налогового агента
- страховых взносов по законодательству о налогах и сборах
- страховых взносов на травматизм
- авансовых платежей по перечисленным налогам.
Общий диапазон - первоначальные сроки уплаты с августа 2026 г. по июль 2027 г.
Но это не означает, что каждому пострадавшему автоматически переносятся все платежи за этот период.
С какого месяца начинается перенос
Для получателей по критерию 5% - не ранее месяца, в котором расчетный ущерб нарастающим итогом превысил порог. При потерях на двух площадках учитывается совокупная сумма.
Для организаций и ИП, зарегистрированных начиная с 1 декабря 2025 г., - не ранее месяца получения ущерба.
Например, если порог впервые превышен в октябре, августовский платеж только на этом основании не переносится.
Значение имеет срок уплаты. Само по себе начисление налога за 2026 год еще не означает, что платеж охвачен постановлением.
Какие обязательства не охвачены
Ввозной НДС и агентский НДФЛ прямо исключены. Налог при ПСН, транспортный и земельный налоги, налоги на имущество в перечне не названы.
Получается важное различие: потенциальный доход по патенту участвует в проверке права на поддержку, но срок уплаты самого патента по этой норме не переносится.
Сроки представления деклараций, расчетов и уведомлений постановление также не продлевает.
Получается важное различие: потенциальный доход по патенту участвует в проверке права на поддержку, но срок уплаты самого патента по этой норме не переносится.
Сроки представления деклараций, расчетов и уведомлений постановление также не продлевает.
Если налог уже уплачен
ФНС разъяснила, что для получателей поддержки сроки переносятся автоматически. Если соответствующие суммы уже перечислены, изменение сроков может сформировать переплату на ЕНС.
Перед использованием высвободившейся суммы стоит проверить новые сроки и состояние ЕНС в личном кабинете. При этом учитывается индивидуальный месяц начала поддержки, а не весь период с августа по умолчанию.
Перед использованием высвободившейся суммы стоит проверить новые сроки и состояние ЕНС в личном кабинете. При этом учитывается индивидуальный месяц начала поддержки, а не весь период с августа по умолчанию.
Как платить после отсрочки
Для большинства перенесенных сумм предусмотрена ежемесячная уплата равными частями по 1/12.
Первая часть перечисляется не позднее последнего числа месяца, следующего за месяцем наступления продленного срока.
Первая часть перечисляется не позднее последнего числа месяца, следующего за месяцем наступления продленного срока.
Пример с платежом 120 тыс. рублей
Предположим, подходящий под условия платеж первоначально нужно было перечислить в октябре 2026 г.
Последовательность:
Последовательность:
- октябрь 2026 г. - первоначальный срок
- октябрь 2027 г. - срок после продления на 12 месяцев
- ноябрь 2027 г. - первая доля
- октябрь 2028 г. - двенадцатая доля
120 000 ÷1 2=10 000 руб. в месяц
По каждому перенесенному обязательству нужен свой график. Доли по разным платежам могут приходиться на один месяц и складываться.
Конкретные календарные даты определяются с учетом ст. 6.1 НК РФ, на которую ссылается п. 9 постановления.
Конкретные календарные даты определяются с учетом ст. 6.1 НК РФ, на которую ссылается п. 9 постановления.
Исключения для автоУСН и НПД
Для автоУСН и НПД предусмотрено продление срока на 12 месяцев, но последующей рассрочки по 1/12 нет.
Поэтому формулировка «всем дали год отсрочки и еще год рассрочки» будет неверной. Проценты за предоставление мер поддержки не начисляются, но общего списания ранее начисленных пеней и штрафов постановление не устанавливает.
Поэтому формулировка «всем дали год отсрочки и еще год рассрочки» будет неверной. Проценты за предоставление мер поддержки не начисляются, но общего списания ранее начисленных пеней и штрафов постановление не устанавливает.
Какие проверки приостанавливаются
По 31 декабря 2026 г. включительно приостанавливаются:
Для получателей по критерию 5% начало применения связано с представлением перечня, подтверждающего превышение порога. Для новых организаций и ИП - с представлением перечня, в который они включены как получившие ущерб.
Это не полный мораторий на налоговый контроль. Камеральные проверки в данной норме не названы.
Отдельно п. 2 переносит до 30 апреля 2027 г. включительно сроки вынесения решений о проведении выездных и повторных выездных налоговых проверок за налоговые периоды 2023 года. Норма касается срока назначения проверки, а не освобождения от нее или срока завершения.e
- вынесение решений о проведении выездных и повторных выездных налоговых проверок
- проведение уже назначенных таких проверок
- вынесение решений о проведении и проведение соответствующих выездных проверок по взносам на травматизм
- течение предусмотренных законодательством сроков, связанных с указанными проверками.
Для получателей по критерию 5% начало применения связано с представлением перечня, подтверждающего превышение порога. Для новых организаций и ИП - с представлением перечня, в который они включены как получившие ущерб.
Это не полный мораторий на налоговый контроль. Камеральные проверки в данной норме не названы.
Отдельно п. 2 переносит до 30 апреля 2027 г. включительно сроки вынесения решений о проведении выездных и повторных выездных налоговых проверок за налоговые периоды 2023 года. Норма касается срока назначения проверки, а не освобождения от нее или срока завершения.e
Что меняется по требованиям и взысканию
На шесть месяцев продлеваются предельные сроки:
Подпункт «г» п. 1 содержит оговорку: со дня официального опубликования постановления, но не ранее получения ФНС перечня, в который лицо включено впервые. Дополнительно применяются условия начала поддержки из п. 6.
Перенос срока уплаты и продление сроков по требованиям - разные меры. Первая меняет дату исполнения конкретной платежной обязанности. Вторая касается действий налогового органа.
Поэтому продление предельных сроков не означает списания долгов, отмены ранее принятых решений или общего запрета на взыскание.
- направления требований об уплате задолженности
- вынесения решений о взыскании задолженности
Подпункт «г» п. 1 содержит оговорку: со дня официального опубликования постановления, но не ранее получения ФНС перечня, в который лицо включено впервые. Дополнительно применяются условия начала поддержки из п. 6.
Перенос срока уплаты и продление сроков по требованиям - разные меры. Первая меняет дату исполнения конкретной платежной обязанности. Вторая касается действий налогового органа.
Поэтому продление предельных сроков не означает списания долгов, отмены ранее принятых решений или общего запрета на взыскание.
Как сведения поступают в ФНС и СФР
Перечни пострадавших формирует ООО «Интернет Решения». Оно направляет сведения в ФНС и территориальные органы СФР по месту учета лица в качестве страхователя.
В перечне указываются:
Сведения передаются ежемесячно, не позднее 5-го числа. Первый перечень должен быть направлен в течение двух календарных дней со дня опубликования постановления. При очередной передаче Ozon вправе уточнять ранее направленную информацию.
Отдельные решения о предоставлении отсрочки и рассрочки налоговые органы и уполномоченные органы страховщика не выносят.
Но продавцу важно проверить включение в перечень, сумму и период ущерба. Подробной процедуры обращения продавца постановление не содержит: порядок взаимодействия нужно уточнять по инструкции Ozon.
В перечне указываются:
- наименование организации или Ф. И. О. физического лица
- ИНН
- расчетная сумма ущерба на дату представления перечня
- период получения ущерба.
Сведения передаются ежемесячно, не позднее 5-го числа. Первый перечень должен быть направлен в течение двух календарных дней со дня опубликования постановления. При очередной передаче Ozon вправе уточнять ранее направленную информацию.
Отдельные решения о предоставлении отсрочки и рассрочки налоговые органы и уполномоченные органы страховщика не выносят.
Но продавцу важно проверить включение в перечень, сумму и период ущерба. Подробной процедуры обращения продавца постановление не содержит: порядок взаимодействия нужно уточнять по инструкции Ozon.
Даты применения и сроки
Для применения поддержки нужно различать четыре ориентира:
Приостановка указанных выездных проверок действует по 31 декабря 2026 г. включительно. Срок вынесения решений о назначении проверок за налоговые периоды 2023 года перенесен до 30 апреля 2027 г. включительно.
- 2 октября 2026 г. - вступление постановления в силу
- август 2026 г. - июль 2027 г. - диапазон первоначальных сроков уплаты, которые могут переноситься
- месяц превышения порога или получения ущерба - индивидуальное начало переноса платежей
- день представления соответствующего перечня - начало мер по проверкам и срокам требований и взыскания с учетом специальных условий.
Приостановка указанных выездных проверок действует по 31 декабря 2026 г. включительно. Срок вынесения решений о назначении проверок за налоговые периоды 2023 года перенесен до 30 апреля 2027 г. включительно.
Налоговая поддержка не заменяет компенсацию
Расчет по договорной формуле используется для определения ущерба в целях постановления. Само Постановление № 1277 не устанавливает обязанность Ozon перечислить продавцу рассчитанную сумму.
Поэтому отдельно рассматриваются:
Включение в перечень не заменяет документы о списании. А расчетная сумма ущерба не подтверждает автоматически задолженность маркетплейса перед продавцом.
Поэтому отдельно рассматриваются:
- оформление и учет утраты товара
- право на возмещение по договору и документам Ozon
- применение налоговых мер поддержки
Включение в перечень не заменяет документы о списании. А расчетная сумма ущерба не подтверждает автоматически задолженность маркетплейса перед продавцом.
Что делать бухгалтеру и предпринимателю
- Проверьте действующий договор с ООО «Интернет Решения»
- Определите основание поддержки: превышение порога или регистрацию начиная с 1 декабря 2025 г.
- Подготовьте показатели доходов за 2025 год с учетом применявшихся режимов
- Сохраните отчеты, акты, уведомления и документы об утраченном товаре
- Уточните включение в перечень, расчетную сумму и период ущерба
- При потерях на двух площадках проверьте сведения по Ozon и РВБ
- Определите месяц начала переноса и составьте графики подходящих платежей
- Не применяйте рассрочку по 1/12 к автоУСН и НПД
- Сверьте новые сроки и состояние ЕНС
- Продолжайте сдавать отчетность в сроки, которые постановлением не изменены
Начните с трех вещей: основания поддержки, месяца возникновения права и сведений в перечне Ozon. После этого можно определить переносимые обязательства и заранее оценить нагрузку по их погашению. Такой подход поможет использовать поддержку и сохранить контроль над платежами после отсрочки.
Нормативная база
Постановление Правительства РФ от 30.09.2026 № 1277 - условия получения поддержки, расчет ущерба, перечни и меры
Разъяснение ФНС о поддержке пострадавших продавцов Ozon - применение механизма и автоматический перенос сроков
Договор для продавцов Ozon - п. 2 раздела «Возмещение за утраченные или поврежденные товары Продавца»; для постановления нужна публикация от 30 июня 2026 г.
Разъяснение ФНС о поддержке пострадавших продавцов Ozon - применение механизма и автоматический перенос сроков
Договор для продавцов Ozon - п. 2 раздела «Возмещение за утраченные или поврежденные товары Продавца»; для постановления нужна публикация от 30 июня 2026 г.
20 октября 2026
Читайте также